
티스토리 뷰
목차
솔직히 이건 예상 밖이었습니다. 반도체 기업 실적 뉴스를 꽤 오래 봐왔지만, 영업이익률 80.7%라는 숫자는 처음 봤을 때 잘못 읽은 줄 알았습니다. 마이크론이 2026 회계연도 4분기에 매출 약 73조6000억원, 영업이익 약 59조4000억원으로 사상 최대 실적을 기록했습니다. 그 중심에는 AI 데이터센터용 메모리 수요가 있었습니다. 이 숫자가 단순한 호황의 신호인지, 아니면 구조적인 변화의 시작인지, 데이터를 따라가며 짚어봤습니다.
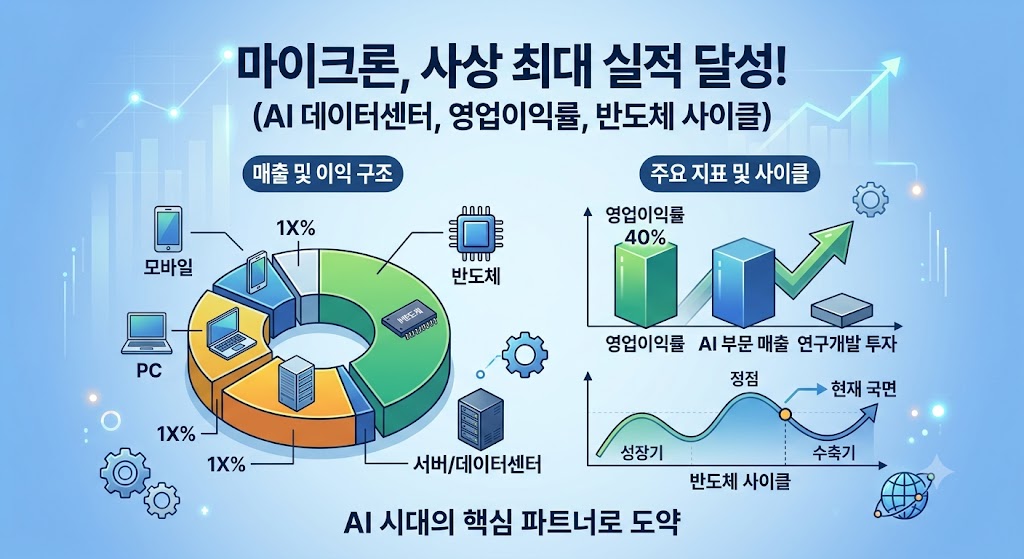
AI 데이터센터가 바꿔놓은 마이크론의 숫자들
제가 처음 이 실적 발표를 접했을 때 눈이 먼저 간 곳은 매출이 아니라 영업이익률이었습니다. 전년 동기 32.3%였던 영업이익률이 불과 1년 만에 80.7%로 올라섰다는 건, 단순히 제품이 많이 팔린 게 아니라 팔리는 구조 자체가 바뀌었다는 의미로 읽혔습니다.
마이크론의 4분기 매출은 542억2900만달러, 영업이익은 437억5100만달러였습니다. 전년 동기 매출 113억1500만달러와 비교하면 379.3% 증가한 수치입니다. 영업이익은 더 극적입니다. 전년 36억5400만달러에서 1097.3% 늘었습니다. 여기서 영업이익률이란 매출에서 원가와 판관비를 제외하고 실제로 남은 돈의 비율을 뜻합니다. 이 수치가 80%를 넘었다는 건, 100원어치 팔면 80원 넘게 이익으로 남긴다는 뜻입니다.
이 숫자를 만든 핵심은 데이터센터 사업부였습니다. 해당 사업부 매출은 전년 15억7700만달러에서 180억200만달러로 11.4배 증가했고, 영업이익률은 25%에서 85%로 뛰었습니다. AI 서버에 탑재되는 고대역폭 메모리(HBM, High Bandwidth Memory)의 수요가 폭발적으로 늘었기 때문입니다. HBM이란 여러 개의 메모리 칩을 수직으로 쌓아 데이터를 초고속으로 전달하는 반도체로, AI 연산에 필수적인 부품입니다. 일반 D램과 달리 가격 협상력이 공급사에 유리하게 형성되어 있어 수익성이 월등히 높습니다.
시장 전망치도 넘어섰습니다. 런던증권거래소그룹(LSEG)이 집계한 4분기 매출 전망치는 510억7000만달러였는데, 실제 매출은 이보다 약 6.2% 웃도는 542억2900만달러를 기록했습니다(출처: LSEG). 조정 주당순이익(EPS)도 33.42달러로 시장 예상치 31.61달러를 상회했습니다. EPS란 기업이 한 주당 얼마의 순이익을 벌었는지 나타내는 지표로, 주주 관점에서 수익성을 가늠하는 기준이 됩니다.
클라우드 메모리 사업부 매출은 162억8300만달러로 전년 대비 3.6배 증가했고, 영업이익률은 76%를 기록했습니다. 모바일·클라이언트 사업부의 영업이익률은 88%, 자동차·임베디드 사업부는 79%였습니다. 전 사업부를 통틀어 이익률이 70%를 밑도는 곳이 없었다는 점이 저로서는 가장 인상적이었습니다.
- 4분기 매출 542억2900만달러, 전년 대비 379.3% 증가
- 영업이익률 80.7%, 전년 32.3%에서 48.4%포인트 상승
- 데이터센터 사업부 영업이익률 85%, 전년 25%에서 급등
- HBM 중심의 고부가 제품 비중 확대가 수익성 개선의 핵심
- 조정 EPS 33.42달러, 시장 예상치 31.61달러를 상회
반도체 사이클이라는 현실, 지금의 호황을 어디까지 믿을 수 있나
제 경험상 이런 숫자가 나올 때일수록 오히려 한 발 물러서서 보는 습관이 필요합니다. 반도체 산업을 조금이라도 오래 지켜본 사람이라면 '반도체 사이클'이라는 단어가 얼마나 무거운지 압니다. 호황이 길어질수록 공급 과잉의 씨앗이 뿌려지고, 결국 가격 하락과 실적 급감이라는 형태로 돌아왔던 역사가 반복돼 왔습니다.
반도체 사이클(Semiconductor Cycle)이란 수요와 공급의 불균형으로 반도체 가격이 주기적으로 오르고 내리는 현상을 뜻합니다. 생산시설 투자에 수년이 걸리기 때문에 수요가 급증하면 공급이 뒤늦게 따라오고, 결국 공급이 과잉되면 가격이 폭락하는 구조입니다. 마이크론도 불과 2~3년 전에는 적자를 기록했던 기업입니다.
지금의 호황이 걱정되는 이유는 바로 이 사이클 때문입니다. 현재 마이크론은 2026 회계연도에만 순자본지출로 273억7000만달러, 우리 돈으로 약 37조원을 투자했습니다. 삼성전자와 SK하이닉스 역시 생산능력 확대에 대규모 자금을 쏟아붓고 있습니다. 지금은 수요가 공급을 압도하고 있지만, 이들의 투자가 실제 생산량으로 이어지는 시점에 메모리 가격과 수급 구조가 어떻게 달라질지는 지켜봐야 합니다(출처: 삼성반도체).
마이크론의 최고경영자(CEO) 산제이 메흐로트라는 "AI가 수퍼지능(SI)으로 진화하고 있으며 메모리는 이 경쟁력의 핵심"이라고 밝혔습니다. 이 발언이 단순한 낙관론인지, 아니면 실제 수요 파이프라인을 기반으로 한 자신감인지는 다음 분기 실적으로 확인될 것입니다. 마이크론은 2027 회계연도 1분기 매출 전망치로 600억~630억달러를 제시했는데, 중간값 615억달러는 시장 예상치 570억2000만달러를 7.9% 웃돕니다.
제가 이 전망치에서 주목한 부분은 매출보다 수익성이었습니다. 마이크론은 다음 분기 조정 기준 매출총이익률을 약 86.25%로 예상했는데, 이는 이번 4분기 87.0%보다 0.75%포인트 낮아진 수치입니다. 매출총이익률(Gross Margin)이란 매출에서 생산 원가만 제외했을 때 남는 비율을 뜻합니다. 이 수치가 소폭이라도 낮아질 것을 회사 스스로 전망했다는 점은 현재의 가격과 수익성이 정점에 가까워지고 있을 가능성을 열어두는 신호일 수 있습니다.
연간으로 보면 변화는 더욱 선명합니다. 2026 회계연도 전체 매출은 1331억8800만달러(약 180조7500억원)로 전년 대비 256.3% 증가했고, 연간 영업이익률은 26.1%에서 74.6%로 높아졌습니다. 한 기업의 연간 영업이익률이 2년 사이 이 정도 폭으로 변한 사례를 저는 반도체 섹터 외에서 거의 본 기억이 없습니다. 그 만큼 AI가 메모리 시장의 수급 구조를 얼마나 빠르게 바꿔놓았는지 보여주는 숫자라고 생각합니다.
자주 묻는 질문
Q. 마이크론 영업이익률 80%는 삼성전자나 SK하이닉스와 비교하면 어느 수준인가요?
A. 제조업 기준으로는 매우 이례적으로 높은 수준입니다. 일반적으로 메모리 반도체 기업의 영업이익률은 30~50%를 우량 구간으로 봅니다. 80%를 넘긴 것은 HBM처럼 고부가 제품의 비중이 극적으로 높아졌고, 수요 대비 공급이 아직 빡빡하게 유지되고 있다는 뜻입니다. 삼성전자와 SK하이닉스도 HBM 비중이 높아지면서 수익성이 개선되는 흐름이지만, 사업 구조가 더 다각화되어 있어 단순 비교는 어렵습니다.
Q. HBM이 일반 D램보다 비싼 이유가 뭔가요?
A. HBM은 여러 개의 D램 칩을 수직으로 쌓고 TSV(Through Silicon Via)라는 초소형 구멍으로 연결하는 구조입니다. 여기서 TSV란 칩과 칩 사이를 수직으로 관통하는 배선을 뜻하며, 이 제조 공정이 매우 까다롭고 수율 관리가 어렵습니다. 결국 만들 수 있는 기업이 소수에 한정되고, AI 서버 수요는 폭발적으로 늘면서 공급 부족이 이어지다 보니 가격 협상력이 공급사 쪽에 유리하게 형성되는 구조입니다.
Q. AI 투자가 줄어들면 마이크론 실적도 바로 꺾이나요?
A. 단기적으로는 그럴 가능성이 있습니다. 현재 실적의 핵심인 데이터센터 사업부 매출이 AI 인프라 투자에 직접 연동되어 있기 때문입니다. 다만 AI 모델의 규모가 커지고 추론(inference) 수요가 학습(training)을 넘어 확대되는 흐름이라면 메모리 수요 자체는 한동안 유지될 가능성도 있습니다. 결국 AI 서비스의 실제 수익화 속도가 데이터센터 투자 지속 여부를 결정할 것으로 보입니다.
Q. 마이크론 실적이 좋으면 삼성전자나 SK하이닉스 주가에도 영향이 있나요?
A. 직접적인 연동은 없지만, 메모리 반도체 시장의 수요와 가격 방향을 확인해주는 지표로는 작용합니다. 마이크론이 강한 실적과 긍정적 가이던스를 내놓으면 메모리 섹터 전반의 투자 심리에 긍정적인 영향을 줄 수 있습니다. 다만 투자 판단은 기업별 재무 구조와 HBM 경쟁력, 환율 등 다양한 요소를 종합해야 하므로 단순한 실적 호조만으로 결론 내리는 것은 위험합니다.
결론
이번 마이크론 실적을 보면서 저는 두 가지 감정이 동시에 들었습니다. 하나는 AI가 반도체 산업의 돈의 흐름을 이렇게까지 빠르게 바꿔놓는다는 것에 대한 감탄이었고, 다른 하나는 이 흐름이 얼마나 오래 유지될 수 있을까 하는 의문이었습니다. 영업이익률 80.7%라는 숫자는 분명 강렬하지만, 반도체 산업이 보여줬던 사이클의 역사를 생각하면 지금 이 숫자를 그대로 미래에 투영하는 건 위험할 수 있습니다.
제가 앞으로 이 산업을 볼 때 눈여겨볼 지표는 AI 데이터센터 투자 속도, 메모리 현물 가격, 그리고 주요 기업들의 생산능력 가동률입니다. 이 세 가지가 어떻게 움직이는지를 따라가면 지금의 호황이 구조적 변화인지 아니면 사이클의 정점인지 조금 더 선명하게 보일 것 같습니다. 단기 실적에 흔들리지 말고, 시장의 수급 구조를 천천히 들여다보는 것이 가장 중요하다고 생각합니다.
참고: https://biz.chosun.com/it-science/ict/2026/10/01/53L3NYVNDFGLFJI6DAFOQTCZIQ/